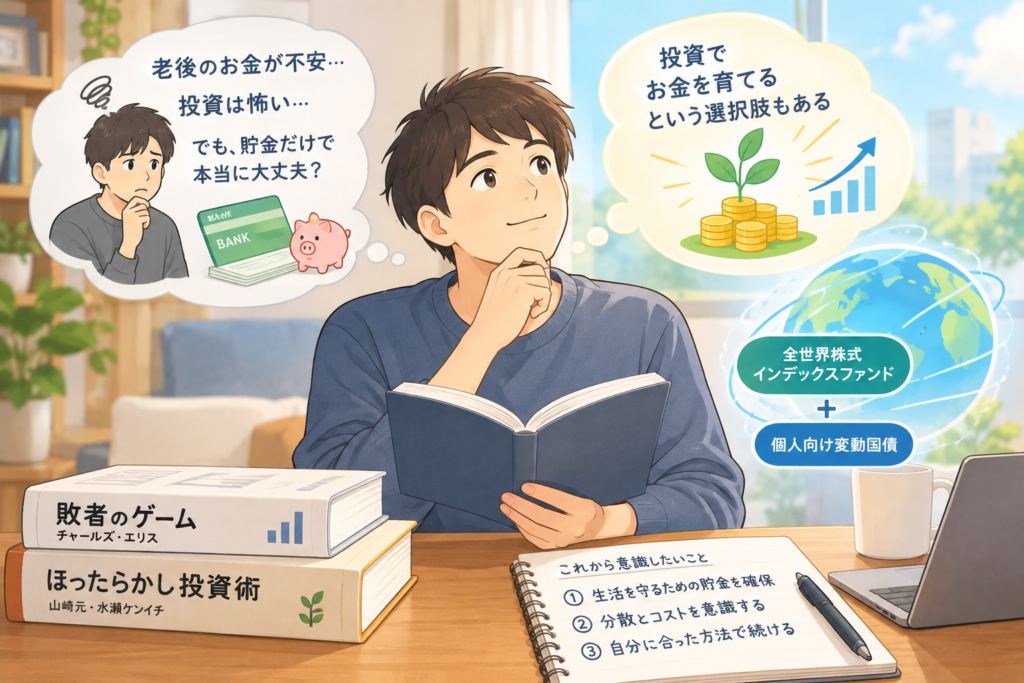
「老後のお金が不安だけど、投資ってなんだか怖い」
そう思いながら、私はずっと銀行口座にお金を預けていました。
毎月給料が入るたびに、少しずつ貯金額が増えていく。その数字を見ると、なんとなく安心できるからです。
でも、あるとき疑問が浮かびました。
「このまま貯金を続けるだけで、本当に大丈夫なのだろうか?」
投資には興味がある。でも、難しそうだし、損をするのも怖い。何から始めればいいのかもわからない。
そんな気持ちを抱えたまま、なかなか一歩を踏み出せずにいました。
そこで手に取ったのが、『敗者のゲーム』と『ほったらかし投資術』という2冊の本です。
どちらも、投資で大切なのは複雑な売買や難しい予測だけではないと教えてくれる本でした。
読み終えたとき、投資に対するイメージが少し変わりました。
「投資の知識が十分になくても、シンプルな方法から学んでいけばいいのかもしれない」
この記事では、投資初心者の私が2冊の本を読んで気づいたことを紹介します。
- 貯金だけでは不安だと感じる理由
- 『敗者のゲーム』から学んだ、投資で勝とうとしすぎない考え方
- 『ほったらかし投資術』から学んだ、具体的な資産形成の方法
- 投資を始める前に考えておきたいこと
投資に興味はあるけれど、何から始めればいいかわからない。そんな方の参考になればうれしいです。
1. そもそも「貯金だけ」で本当に大丈夫なのか?
銀行にお金を預けておけば、元本を大きく減らす心配が少なく、必要なときに引き出せます。
貯金は、生活を守るために欠かせないものです。
ただし、貯金だけで将来に備える場合には、気をつけたいこともあります。
それが「物価の上昇」です。
例えば、以前は100円で買えていたものが、値上がりして120円になったとします。
手元にあるお金が変わらなくても、以前と同じものを買うためには、より多くのお金が必要になります。
このように、物価が上がることで、お金で買えるものが少なくなる現象を「インフレ」といいます。
銀行預金の金利が物価の上昇率を下回れば、貯金の額面は減っていなくても、実質的な購買力は低下する可能性があります。
もちろん、投資をすれば必ずインフレに勝てるわけではありません。それでも、将来のお金について考えるなら、預貯金以外の選択肢を知っておくことも大切だと感じました。
貯金をやめるのではなく、お金の置き場所を考える
ここで誤解したくないのは、貯金が悪いというわけではないことです。
急な病気やケガ、失業、家電の故障など、予想外の出費はいつ起こるかわかりません。
そんなときに備えるためにも、すぐに使えるお金を確保しておく必要があります。
一方で、当面使う予定のないお金については、長期的な資産形成のために活用する方法もあります。
つまり、大切なのは貯金か投資かの二択ではなく、それぞれの役割を理解することです。
この疑問が、私が投資について学び始めたきっかけでした。
2. 『敗者のゲーム』から学んだ「勝とうとしすぎない」という考え方
チャールズ・エリス著の『敗者のゲーム』は、長期的な資産運用やインデックス投資について考えるうえで、多くの投資家に読まれている本です。
私がこの本で特に印象に残ったのは、アマチュアテニスにたとえた考え方でした。
投資は、すごい技を決める競争ではない
テニスのプロ選手同士の試合では、相手が簡単に返せないような優れたショットを打つことが勝敗を左右します。
しかし、アマチュア同士の試合では、必ずしもそうとは限りません。
無理に難しいショットを狙うより、ミスを減らしてラリーを続けるほうが、結果的に勝ちやすい場合があります。
『敗者のゲーム』では、このような考え方を投資の世界にも当てはめています。
株式市場には、膨大な情報を分析し、売買を繰り返しているプロの投資家がいます。
そんな市場で、個人投資家が値上がりする銘柄や売買のタイミングを正確に予測し続けるのは簡単ではありません。
利益を得ようとして頻繁に売買すれば、判断を誤る可能性もあります。売買手数料や税金などが、運用成果に影響することもあります。
そこで重要になるのが、無理に市場に勝とうとするのではなく、投資にかかるコストや余計な売買を抑えながら、長期的に資産形成を続けるという考え方です。
市場平均を目指す「インデックス投資」
この考え方を実践する方法の一つが、インデックス投資です。
インデックス投資とは、日経平均株価や全世界株式など、特定の市場指数に連動する運用成果を目指す投資手法です。
例えば、全世界株式のインデックスファンドなら、1社の株だけを購入するのではなく、世界中のさまざまな企業に幅広く投資できます。
もちろん、市場全体が下落すれば、ファンドの価格も下がる可能性があります。また、市場平均を目指す投資だからといって、必ず利益が出るわけでもありません。
それでも、値上がりする企業を自分で探し続ける方法とは違い、幅広い企業に分散して投資する仕組みを利用できます。
私にとって、この考え方は大きな発見でした。
株式投資というと、業績のよい企業を探し、安く買って高く売るものだと思っていました。
しかし、投資には市場平均を目指すという選択肢もあります。
毎日チャートを確認したり、経済ニュースを追い続けたりしなくても、長期的な資産形成を目指す方法はあるのです。
投資に使える時間や知識が限られている自分にとって、これは現実的な選択肢だと感じました。
3. 『ほったらかし投資術』から学んだ具体的な始め方
『ほったらかし投資術』は、山崎元さんと水瀬ケンイチさんによる、インデックス投資の実践方法を学べる本です。
私の感想では、『敗者のゲーム』が投資に対する考え方を教えてくれる本だとすれば、『ほったらかし投資術』は具体的な実践方法を考えるための本でした。
全世界株式のインデックスファンドを活用する
本書で紹介されている投資方法の中心にあるのが、全世界株式のインデックスファンドです。
全世界株式のインデックスファンドは、世界各国の株式に幅広く分散投資することを目指す金融商品です。
個別企業の株を一つずつ選ぶ必要がなく、1本のファンドで多くの企業に投資できる商品もあります。
例えば、個別株に投資する場合は、企業の業績や将来性を調べ、どの会社の株を買うか判断する必要があります。
一方、全世界株式のインデックスファンドでは、対象となる指数に合わせて、幅広い企業にまとめて投資できます。
もちろん、どのファンドでも同じというわけではありません。投資対象や信託報酬などのコスト、為替変動の影響などを確認する必要があります。
また、株式を中心とした投資なので、元本は保証されず、大きく値下がりすることもあります。
それでも、個別企業の分析に多くの時間をかけずに、分散投資を実践する方法として知っておく価値があると感じました。
安全性を重視するお金と、増やすことを目指すお金を分ける
本書を読んで考えさせられたのが、投資に回すお金と、生活を守るためのお金を分けることです。
『ほったらかし投資術』では、全世界株式のインデックスファンドに加えて、個人向け国債などを組み合わせる考え方も紹介されています。
個人向け国債は、日本国が発行する債券です。変動10年タイプは半年ごとに適用利率が見直され、原則として発行から1年が経過すれば中途換金できます。中途換金時には、直前2回分の利子相当額が差し引かれます。
株式と国債では、価格変動や元本の扱いなど、性質が異なります。
株式は資産を増やすことを目指す一方、値下がりするリスクがあります。個人向け国債は、株式とは異なる性質を持つ資産として、資金の置き場所を考える際の選択肢になります。
ただし、どのような組み合わせが適しているかは、年齢や収入、家族構成、資産状況、投資目的などによって異なります。
本に書かれた方法をそのまま実行するのではなく、自分の生活に合っているかを考えることが大切です。
「余裕資金で投資する」とは、どういうことなのか
投資について調べていると、「余裕資金で始めましょう」という説明をよく見かけます。
しかし、初心者にとっては、何をもって余裕資金と呼ぶのかがわかりにくいものです。
私が参考になったのは、まず生活費や急な出費に備える資金を確保しておくという考え方でした。
生活費の3〜6か月分は、緊急時に備える資金の目安としてよく使われます。ただし、これはすべての人に当てはまる絶対的な基準ではありません。
自営業の人や収入が不安定な人、扶養する家族がいる人などは、より多くの資金が必要になることもあります。
また、近いうちに住宅購入や教育費などの大きな支出を予定している場合、そのお金を株式投資に回すのは慎重に考えたいところです。
まずは生活を守るためのお金を確保する。そのうえで、当面使う予定のないお金から、無理のない金額で投資を検討する。
この順番を意識することで、投資を始める前に考えるべきことが整理できました。
完璧に勉強してから始めなくてもいい
もう一つ、私が考えさせられたのは、投資について完璧に理解しようとするあまり、いつまでも行動できなくなることです。
投資を始めるには、金融商品の仕組みやリスク、税制など、学んでおきたいことがたくさんあります。
ただ、すべてを理解するまで何も決められない状態が続けば、実際に経験を積む機会も得られません。
だからといって、よくわからない商品に慌ててお金を投じる必要はありません。
大切なのは、最低限の仕組みとリスクを理解したうえで、小さく学びながら進めることです。
例えば、NISAの制度や投資信託の基本を調べ、少額で積立投資を始める方法を検討することもできます。
ただし、投資を早く始めれば必ず得をするわけではありません。相場が下がる時期に投資を始めることもありますし、生活資金が不足しているなら、投資よりも家計の安定を優先すべきです。
「完璧になるまで待つ」のではなく、「必要なことを学び、自分に合う範囲で始める」。
この考え方は、投資初心者の私にとって大きなヒントになりました。
4. 2冊を読んで変わった、お金との向き合い方
『敗者のゲーム』と『ほったらかし投資術』を読んで、私が最も大きく変わったと感じるのは、投資に対する考え方です。
以前は、投資と聞くと、株価が上がりそうな企業を探したり、売買のタイミングを見極めたりする必要があると思っていました。
もちろん、個別株を分析する投資方法もあります。
しかし、それだけが投資ではありません。
市場全体に幅広く分散して投資し、長期的に保有しながら資産形成を目指す方法もあります。
その方法なら、投資のために毎日多くの時間を使うことが難しい人でも、仕組みを理解したうえで取り組める可能性があります。
投資は、短期間でお金を増やすためだけのものではない
もう一つ気づいたのは、投資は短期間で大きな利益を狙うためだけのものではないということです。
将来のために少しずつ資産を育てていく。
そのために、時間や分散投資の仕組みを活用する。
こう考えると、投資に対する心理的なハードルが少し下がりました。
ただし、長期投資であれば必ず利益が出るわけではありません。長期間にわたって資産が値下がりする可能性もあります。
将来の資産形成を考えるなら、投資のメリットだけでなく、損失が発生する可能性も理解しておく必要があります。
それでも、貯金以外の選択肢を知ってよかった
私は、この2冊を読んだからといって、投資のすべてを理解できたわけではありません。
まだ学ぶべきことはありますし、すべての投資判断に自信があるわけでもありません。
それでも、お金の増やし方には貯金以外の選択肢があり、それぞれにメリットとリスクがあると知ることができました。
誰かに投資を強く勧められたからではなく、本を読み、自分なりに考えた結果として納得できたことにも意味があったと思います。
投資をするかどうかを決める前に、まずは知ることから始める。
それだけでも、お金との向き合い方は変わるのかもしれません。
5. 投資初心者が、これから意識したい3つのこと
最後に、今回の読書を通じて、私がこれから意識していきたいことを3つにまとめます。
① 生活を守るための貯金を確保する
投資を始めるからといって、貯金をすべて投資に回す必要はありません。
急な出費や収入の減少に備えるため、まずは生活を守るためのお金を確保します。
② 難しい予測より、分散とコストを意識する
将来の株価を正確に予測することは簡単ではありません。
そのため、投資対象を分散することや、金融商品の保有コストを確認することなど、自分で管理できる部分を大切にしたいと考えています。
③ 自分が理解できる方法で、長く続けられる仕組みを考える
短期間で大きな利益を狙うのではなく、生活に無理のない金額で資産形成を目指す。
そのためには、投資商品の仕組みやリスクを理解し、自分の生活に合った方法を選ぶことが大切です。
この3つを意識しながら、これからもお金について学んでいきたいと思います。
まとめ|貯金だけではなく、お金の育て方も学んでいく
今回紹介した2冊は、私の投資に対する考え方を変えてくれました。
『敗者のゲーム』から学んだのは、相場に勝とうとすることだけにこだわらず、余計な売買やコストを抑え、長期的な視点を持つことの大切さです。
『ほったらかし投資術』から学んだのは、全世界株式のインデックスファンドなどを活用し、生活を守るためのお金と投資に回すお金を分けながら、資産形成を考える方法です。
もちろん、投資には元本割れのリスクがあります。どんな商品を選んでも、必ずお金が増えるという保証はありません。
だからこそ、何も知らずに始めるのではなく、本を読んだり、金融商品の仕組みを調べたりして、自分で判断できるようになることが大切だと思います。
貯金は、これからも生活を守るために必要です。
でも、将来のお金について考えるとき、貯金だけが唯一の選択肢ではありません。
「お金を貯める」ことに加えて、「お金をどう育てるか」も学んでいく。
それが、投資初心者の私が2冊の本から得た、一番大きな気づきでした。
これから投資を学びたいと思っている方は、まずは本を1冊読んでみることから始めてみてはいかがでしょうか。
今回紹介した本
- 『敗者のゲーム』チャールズ・エリス著
- 第3版『ほったらかし投資術』山崎元・水瀬ケンイチ著
どちらも、投資を始める前に考え方を整理したい人にとって、参考になる一冊です。
※この記事は、読書を通じて得た個人的な感想や学びをまとめたものであり、特定の金融商品への投資を勧めるものではありません。投資には元本割れなどのリスクがあります。実際に投資する際は、金融商品の仕組みやリスク、手数料などを十分に確認し、ご自身の判断で行ってください。